次世代がん共済の代理店募集
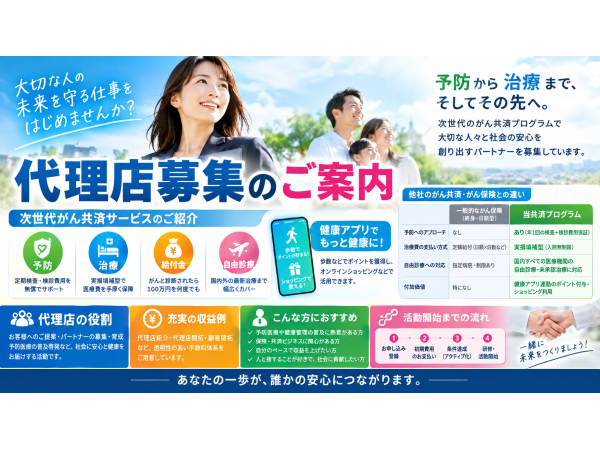
競合不在のブルーオーシャン市場! “予防費用も実損保障する” 新発想のがん共済 代理店募集
本がん共済サービスは、従来の「罹患後の備え」にとどまらず「がん予防」から手厚く支援する次世代の共済プログラムです。毎年無償で届くリスク検査キット(あらPDS)による早期発見に加え、精密検査費やサプリ代の予防保障、さらに国内外の未承認治療までカバーする「無条件自由診療保障」を搭載。万が一の保障と日常の予防ケアを両立し、お客様の健康と治療の選択肢を幅広く守ります。
商材・ビジネスの詳細
予防型がん共済サービス 総合解説書・事業概要 第1章:従来の「がん保険」が抱える構造的課題と本サービスの理念
1-1. 日本における「がん」の現状
現在、日本においては一生のうちに「2人に1人がんに罹患する」と言われています。さらに、医療技術の進歩によって「がんは死ぬ病気から、長期間つきあっていく病気」へと変化しました。
しかし、従来の保険商品や医療制度は、この急速な変化に十分に対応できているとは言えません。
1-2. 従来の「がん保険」が持つ3つの盲点
-
「がんになってから」しか機能しない
一般的ながん保険は、診断確定(がんと診断された後)や入院・手術が発生した段階で初めて給付金が支払われます。「がんにならないように予防する」「超早期で発見する」ための支援は一切存在しません。
-
治療費の「実損」に対応しきれない
多くの保険は「診断一時金100万円」や「入院1日1万円」といった定額払いです。しかし、最先端の治療や先進医療、あるいは長期にわたる通院治療を行う場合、実際にかかる費用と給付金額の間に大きな乖離が生じます。
-
先進医療・自由診療の壁
日本は高額療養費制度や国民皆保険制度が充実していますが、公的保険の対象外となる「自由診療」や「海外の未承認薬を用いた治療」は全額自己負担となります。先進医療特約を付加していても、厚生労働省が指定する特定の先進医療に限定されているケースが多く、真に効果が期待できる最先端の未承認治療がカバーされないことが多々あります。
第2章:本共済サービスのコアコンセプト
本サービスは、上記のような従来の課題を解決するために誕生した「予防型がん共済」です。
最大の特徴は、「罹患後の金銭的サポート」だけでなく、「がん予防・早期発見の機会」を日常的に提供することにあります。
【従来のコンセプト】 がんになる ──▶ 診断確定 ──▶ 保険金受取(治療費の足しにする) 【本共済のコンセプト】 日常的な予防・リスク検査 ──▶ 超早期発見・予防介入 ──▶ 実損補償&最新治療サポート
がんの予防から超早期発見、そして自由診療を含む確実な治療のサポートまでを一本化した総合リスクマネジメントプログラムです。
第3章:サービスの主要な4つの特長
特長1:毎年届く「リスク検査キット(あらPDS)」による予防支援
本共済の加入者には、年に1回、自宅で簡単に実施できるリスク検査キットが送付されます。
-
「あらPDS」検査とは
アミノ酸の一種である「5-ALA(5-アミノレブリン酸)」などを活用した最新のスクリーニング技術であり、尿や血液等の簡易な検体を用いて、体内の異常やがんのリスク傾向を捉える検査です。
-
予防意識の定着
一般的な保険のように「加入したら放置」されるのではなく、年に一度定期的に検査キットが届くことで、加入者は自然と健康意識を高め、万が一の際も超早期段階で異変を察知することが可能になります。
特長2:早期対応を可能にする「予防費用保障」
リスク検査で高リスクと判定された場合や、精密検査が必要となった場合に備え、本共済では予防費用・精密検査費用の実損保障(特約)を備えています。
-
精密検査費用サポート
PET-CTやMRI、各種がんスクリーニング検査にかかる費用を保障します。
-
ヘルスケア・サプリメントサポート
医師の指導に基づく生活習慣改善や、特定の予防サプリメントの購入、健康管理指導にかかる費用も一部保障対象となります。
これにより、「費用が気になるから精密検査を後回しにする」という遅れを防ぎ、早期発見・早期介入を強力にバックアップします。
特長3:業界を革新する「無条件自由診療保障」
治療段階における最大の強みが、「無条件自由診療保障」です。
一般の自由診療特約との違い 項目 一般的ながん保険の特長 本共済サービスの特長 対象治療 厚生労働省が指定する「先進医療」等、指定の治療に限定 医師が必要と認めた国内外の自由診療・未承認治療を幅広くカバー 給付形式 定額給付または実費上限あり 実際にかかった費用を実損補償(規定上限内) 治療の選択肢 保険診療の範囲内に縛られやすい 効果が期待できる最先端の医療を選択可能
主治医や専門医が「有効である」と判断した治療であれば、公的保険適用外の最新治療(免疫療法、遺伝子治療、海外での承認済未承認薬など)であっても、かかった費用を給付・補償します。これにより、経済的な理由で最善の治療をあきらめる必要がなくなります。
特長4:実損店舗型・充実の提携医療ネットワーク
本共済は、単なる資金給付組織ではありません。全国の提携クリニックや予防医療施設、専門機関と連携しており、加入者は以下のようなサービスを受けることができます。
-
セカンドオピニオン手配
がん治療の第一線で活躍する専門医からの意見を受けるサポート。
-
提携医療機関での優待・優先予約
リスク検査から精密検査、専門治療へのスムーズな連携。
第4章:加入者にとっての具体的なメリット
-
健康なうちからメリットが得られる
「病気にならないと役に立たない」保険とは異なり、毎年の検査キットや健康維持プログラムを通じて、健康な段階から加入価値を実感できます。
-
選択できる治療法の飛躍的な拡大
抗がん剤の副作用に苦しむ方や、標準治療で効果が得られなかった方でも、自由診療という選択肢を費用面で躊躇することなく選択できます。
-
家族全員の安心感
家計の負担を最小限に抑えつつ、家族を守るための「予防」と「万が一の保障」を一口で網羅できます。
第5章:代理店(パートナー)ビジネスとしての魅力
本共済サービスは、利用者の安心を創出するだけでなく、事業展開を行う代理店(パートナー)にとっても極めて魅力的なビジネスモデルを提示しています。
5-1. ストック型の収益構造
本共済は月額制の共済掛金モデルを採用しています。
一度加入した顧客が契約を継続する限り、代理店には毎月一定のストック報酬(継続手数料)が発生します。単発の売り切り商品と異なり、活動を重ねるほどに収益基盤が強固になります。
5-2. 圧倒的な継続率(低解約率)を生み出す仕組み
従来の保険は「何も起こらないと解約したくなる」という心理が働きます。
しかし、本共済では「年に1回検査キットが届く」「毎年健康サポートが受けられる」ため、加入者が「守られている」「使っている」と実感しやすく、結果として極めて高い継続率(低い解約率)を実現しています。
5-3. 競合が存在しない「ブルーオーシャン市場」
営業活動において、「既にお勧めのがん保険に入っている」という断りは非常に多く存在します。
しかし、本サービスは「既存の保険とバッティングしない」のが強みです。
-
フックトークの例
「現在お入りの保険はそのままに、『がんになる前の予防』と『保険適用外の自由診療』だけを月々わずかな掛金でプラスしませんか?」
このように、既存保険の解約を促すのではなく「補完する」「アップグレードする」というアプローチが可能なため、顧客からの拒絶反応が少なく、成約率が高くなります。
5-4. 多角的なボーナス・報酬プログラム
代理店様への還元制度として、個人の直接獲得報酬だけでなく、組織育成に対する報酬や、全体の売上成長に連動するシェアリングボーナスなど、多様なインセンティブプランが用意されています。
5-5. 充実の研修体制とサポートシステム
未経験者や金融知識が少ない方でも安心して取り組めるよう、以下のサポート環境を整えています。
-
オンライン商品研修:サービスの詳細や医療知識を動画やセミナーで学べます。
-
ビジネスプログラム研修:顧客へのアプローチ方法、法人の福利厚生としての提案ノウハウなどを習得できます。
-
専用登録制度:がん経験者や特定の背景を持つパートナー向けの活動支援制度も用意されています。
第6章:法人向け福利厚生・BtoB提案での活用法
本共済は、個人向け販売だけでなく、法人企業への「福利厚生ソリューション」としても絶大な効果を発揮します。
法人が抱える課題
-
優秀な人材の確保・離職防止
-
従業員の健康経営(がんによる突然の離職・長期間休職のリスク回避)
-
福利厚生の充実による企業イメージ向上
提案のポイント
企業が本共済を全社導入(または一部補助)することで、従業員に対して「毎年のがんリスク検査」と「最新の治療保障」を提供できます。
-
健康経営の推進:リスク検査の全社導入により、従業員のがん早期発見を促進。
-
コストパフォーマンス:少額の共済掛金で、手厚い福利厚生プログラムを構築可能。
-
満足度の向上:従業員だけでなくその家族からも喜ばれる実用的な福利厚生。
代理店にとっては、1社あたりの一括加入数が大きいため、短期間で大きなストック収益を構築するチャンスとなります。
第7章:まとめ
本共済サービスは、単なる「補償の提供」を超え、「人々の健康寿命を延ばし、がんの脅威から人生を守る」という社会的意義の高いプロジェクトです。
-
加入者にとって:「がんにならないための予防」と「万が一の際の最新治療」の両方を手にできる安心感。
-
代理店にとって:圧倒的な独自性・売りやすさを備え、長期的かつ安定的な事業基盤を築ける最高のビジネス機会。
「予防医療×実損保障」という次世代のマ
募集要項
*代理店初期費用:0〜2万円以下
①ストック報酬(継続手当)
獲得した顧客が共済の契約を継続している限り、毎月の共済掛金から一定割合の報酬が毎月継続して支払われるメインの収益源です。契約件数を増やすほど月々の安定収入が積み上がります。
②ショット報酬・初回手数料(アクティベーション)
新規顧客を獲得した際、あるいは初期の登録・検査キット発行時に一括で発生する手数料報酬です。
③チーム・組織ボーナス(リーダーシップ・シェアリングボーナス)
ご自身が育成したパートナー(下位代理店)の成果に応じた育成報酬や、一定のタイトルに達することで全体の売上から分配を受けるシェアリングボーナスなど、組織展開に応じた追加収益です。
【ポイント】
年1回の検査キット送付等により解約率が低いため、1度獲得した顧客からの「ストック報酬」が長期的に積み上がりやすい構造になっています。
・積み上げ型の安定収入(ストック収入)を構築したい人
単発の売り切りではなく、顧客の契約継続に伴って毎月安定した報酬が積み上がるビジネスモデルを求めている方に適しています。
・すでに顧客基盤(既存顧客や人脈)を持っている営業職・経営者
保険代理店、FP、整体・サロン経営、美容・健康関連事業者など、健康や生活支援に関心の高い顧客層との接点をすでに持っている方は、既存のネットワークを生かして即座に展開できます。
・「売り込み」ではなく「相手のためになる提案」をしたい人
従来の保険を解約させる必要がなく、「既存の保障に予防と自由診療の安心をプラスする」という提案ができるため、強引な営業を好まない方に向いています。
・企業の福利厚生や健康経営の提案に関心がある人
個人向け営業にとどまらず、法人企業へ「従業員のがん早期発見と福利厚生の充全」を軸にした提案を行いたいBtoB営業経験者やコンサルタントに適しています。
・予防医療や健康支援という社会的意義の高い事業に共感できる人
「がんになってからのお金」だけでなく「がんにならないための予防」「最新治療の選択肢」を届けることにやりがいを感じられる熱意のある方に最適です。
・「予防」からサポートする独自の仕組み
年1回の検査キット提供や精密検査代の補助など、従来の「がんになってから」ではなく「がんにならない・早期発見する」段階から日常的にアプローチできます。
・自由診療・未承認治療までカバーする圧倒的な保障力
公的保険が適用されない国内外の先進・自由診療費用を実損補償するため、経済的理由で最新治療をあきらめずに済む強力な商品性を持っています。
・既存の保険とバッティングしない「バッティングフリー」設計
既存の保険を解約させる必要がなく、「既存保険の隙間(予防と自由診療)を埋めるプラスオン提案」ができるため、販売のハードルが極めて低いのが特徴です。
合同会社デジタルケアの会社情報
・MVNO回線販売の代理店開拓
・スマートフォンに関するスクールの企画・運営
・動画の企画・運営
・Webサイトの企画・運営
インターネット固定回線